Novembre s’annonce chargé pour les assurés habitation. Entre une échéance de déclaration pour les sinistrés des inondations de l’automne, l’arrivée des avis d’échéance dans les boîtes aux lettres et le début de la trêve hivernale, plusieurs dates méritent d’être cochées dans le calendrier. Tour d’horizon de ce qui change concrètement, et des délais à ne pas laisser filer.
Plan de l'article
Catastrophe naturelle : la montre tourne pour les sinistrés #
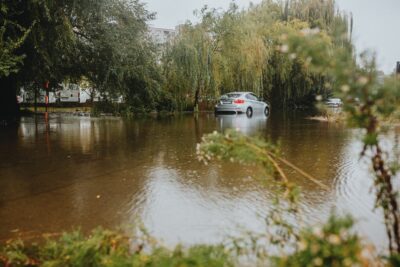
Un arrêté de catastrophe naturelle du 16 octobre 2026, publié au Journal officiel le 23 octobre, a reconnu l’état de catastrophe naturelle pour des communes de l’Hérault et du Gard — dont Montpellier — touchées par les inondations de la fin septembre. Comme le détaille Selectra dans son point sur les changements de novembre, les habitants concernés ont trente jours à compter de la publication, et non de la date du sinistre, pour déclarer leurs dommages : la limite tombe le dimanche 22 novembre, ce qui invite en pratique à écrire à son assureur au plus tard le vendredi 20.
Le régime « CatNat » s’accompagne d’une franchise légale que l’assureur ne peut pas supprimer : 380 € pour une habitation, portée à 1 520 € lorsque les dégâts proviennent d’un mouvement de terrain lié à la sécheresse, comme le rappelle la fiche officielle de Service-public.fr sur l’indemnisation en cas de catastrophe naturelle.
À lire Épisode cévenol dans le Gard et l’Hérault : ce que prévoit l’assurance habitation
Refus de reconnaissance : des recours encadrés
Les communes dont la demande a été refusée ne sont pas sans options. Pour les refus liés à la sécheresse prononcés par l’arrêté du 11 septembre, le recours devant le tribunal administratif doit être engagé d’ici le lundi 23 novembre ; pour ceux de l’arrêté du 16 octobre, l’échéance court jusqu’au 23 décembre. Quant aux inondations qui ont frappé le Sud-Est et la Corse du 19 au 21 octobre, aucun arrêté n’était encore publié fin octobre : le compteur des trente jours ne démarrera qu’à sa parution.
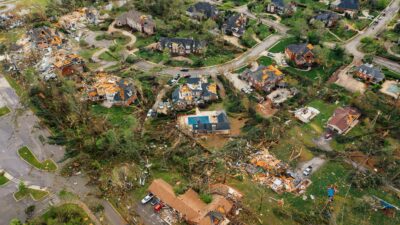
À noter : les dégâts des tempêtes Austen et Boelo, eux, ne relèvent pas du régime CatNat mais de la garantie tempête du contrat, avec sa propre franchise.
Avis d’échéance : lisez les petites lignes #
Novembre et décembre sont les mois où les assureurs envoient les avis d’échéance des contrats qui se renouvellent au 1er janvier. Cette année, une ligne va grimper : la taxe attentat passe de 6,50 € à 8,50 € par contrat et par an à partir de janvier 2027. Elle figurera donc déjà sur les avis émis cet automne.
C’est aussi le bon moment pour vérifier le respect des délais de résiliation. L’avis doit vous parvenir au moins quinze jours avant la date limite de résiliation. S’il arrive plus tard, vous disposez de vingt jours à compter de son envoi pour résilier ; s’il n’arrive jamais, vous pouvez mettre fin au contrat à tout moment après la date de renouvellement. Avec des hausses de cotisations attendues autour de 5 à 7 % en 2027 selon les cabinets d’actuaires, ce droit de regard n’a rien de théorique.
À lire Fosse à lisier éventrée à Cruseilles : qui paie les dégâts des logements inondés ?
Trêve hivernale : l’obligation d’assurance ne s’interrompt pas #
Du 1er novembre au 31 mars, les expulsions locatives sont suspendues. Mais la trêve ne gèle pas l’obligation d’assurance : un locataire doit rester couvert au minimum contre l’incendie, l’explosion et les dégâts des eaux pendant toute la période.
Face à un locataire non assuré, le propriétaire peut faire délivrer une mise en demeure par commissaire de justice, laissant un mois pour souscrire. Sans régularisation, il peut saisir le juge — ou souscrire lui-même une assurance pour le compte du locataire et lui en refacturer la prime avec chaque loyer, majorée au maximum de 10 %. Une attestation d’assurance à jour reste donc le réflexe le plus simple pour aborder l’hiver sereinement.
Ce qu’il faut retenir pour ne rien rater
Les sinistrés des inondations de septembre dans l’Hérault et le Gard déclarent avant le 22 novembre. Les assurés qui reçoivent leur avis d’échéance vérifient la nouvelle taxe attentat et les délais de résiliation. Les locataires, eux, s’assurent que leur contrat couvre bien les risques locatifs avant le début de la trêve. La réforme plus large de l’assurance des risques climatiques, régulièrement annoncée, n’est pas encore entrée en vigueur : les règles ci-dessus restent donc le droit applicable cet hiver.