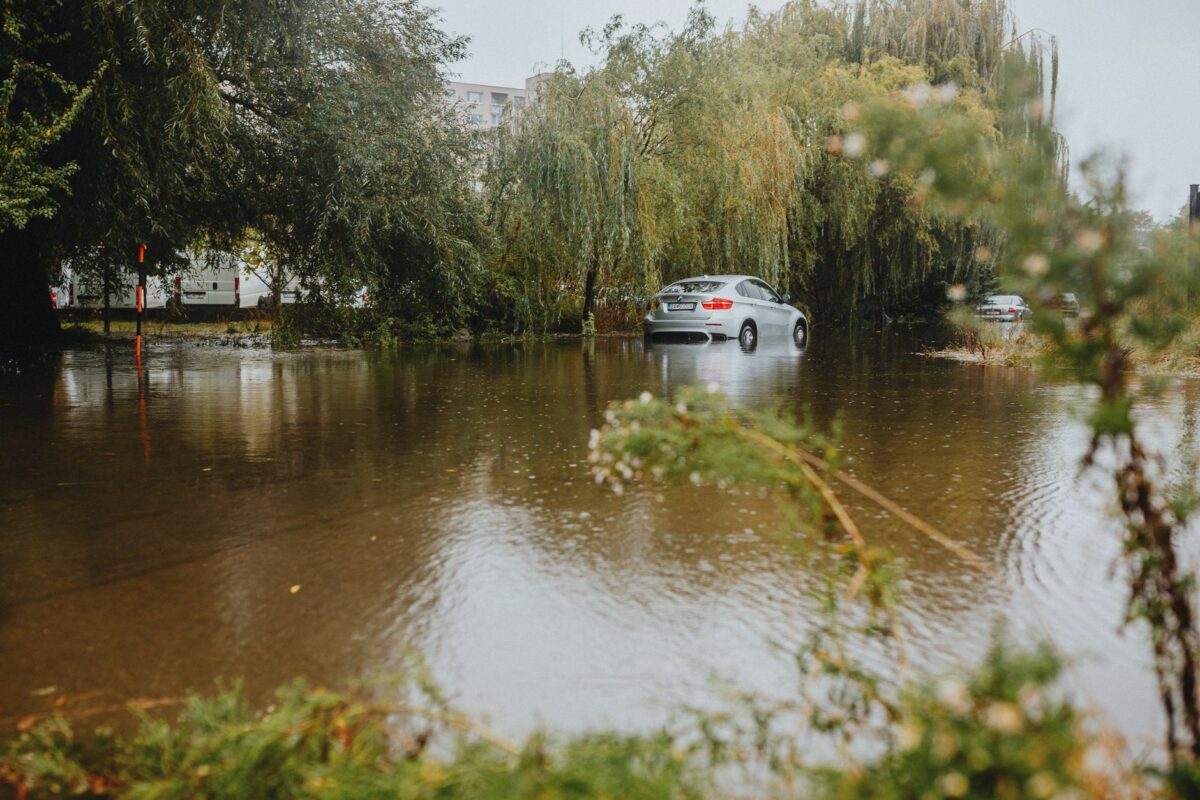
Le Gard et l’Hérault affrontent leur troisième épisode de pluies méditerranéennes en trois semaines : après une vigilance rouge fin septembre, Météo-France a de nouveau placé ces départements, avec la Lozère, en vigilance orange pluie-inondation et orages lundi 19 et mardi 20 octobre 2026. Pour les assurés dont le logement a pris l’eau, la marche à suivre dépend d’un point précis : la reconnaissance, ou non, de l’état de catastrophe naturelle.
- Vigilance orange pluie-inondation, orages et crues sur la Lozère, le Gard et l’Hérault les 19 et 20 octobre, après la vigilance rouge des 29 et 30 septembre.
- La garantie catastrophe naturelle ne joue qu’après un arrêté interministériel publié au Journal officiel.
- Déclaration du sinistre au plus tard 30 jours après la publication de l’arrêté, franchise légale de 380 euros pour une habitation.
- Photos, factures et liste des biens abîmés : à réunir dès maintenant, sans attendre l’arrêté.
Plan de l'article
Que se passe-t-il dans le Gard et l’Hérault ? #
Dimanche 18 octobre, Météo-France a annoncé qu’un nouvel épisode pluvio-orageux méditerranéen se mettrait en place le lundi, avec un passage de l’Hérault et du Gard en vigilance orange à partir de 14 heures, selon franceinfo. L’organisme évoquait alors des pluies de 40 à 60 mm, jusqu’à 70 mm possibles en une heure, et des rafales de 60 à 80 km/h.
À lire Fosse à lisier éventrée à Cruseilles : qui paie les dégâts des logements inondés ?
Lundi soir, la Lozère a rejoint la liste. D’après France 3 Occitanie, Météo-France attendait des cumuls de 200 mm, localement 350 mm sur les Cévennes et n’excluait pas un passage en vigilance rouge si le scénario se confirmait. Montpellier a fermé ses parcs, cimetières, crèches et piscines ; Nîmes a fermé ses équipements municipaux jusqu’au mardi midi.
Dans le Gard, le département a coupé plusieurs ponts, dont celui du Grand Tournant à Peyremale et celui sur la Cèze à Rochegude, ainsi que la RD 25 entre Ganges et Saint-Laurent-le-Minier pour risque de chutes de pierres.
Pourquoi parle-t-on d’une série ? #
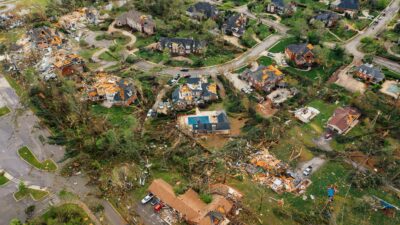
Parce que ces départements sortent à peine d’un épisode bien plus violent. Les 29 et 30 septembre, le Gard et l’Hérault étaient en vigilance rouge. Sud Radio rapportait jusqu’à 300 mm de pluie par endroits, des routes inondées et fermées à Lunel, et des habitants dont la toiture s’était effondrée.
Pour un assuré, cette succession pose un problème concret : des dégâts peuvent s’ajouter à ceux du mois précédent, alors que le premier dossier n’est pas toujours clos. Distinguer ce qui relève de chaque épisode, photos datées à l’appui, évitera bien des discussions avec l’expert.
Quand la garantie catastrophe naturelle s’applique-t-elle ? #
Deux conditions sont posées par Service-public.fr. Il faut d’abord un contrat qui couvre les biens endommagés, par exemple une multirisque habitation. Il faut ensuite qu’un arrêté interministériel reconnaisse l’état de catastrophe naturelle dans la commune, publié au Journal officiel.
Cet arrêté n’est pas automatique. C’est la mairie qui dépose la demande auprès de la préfecture, puis une commission interministérielle examine le phénomène. Tant que l’arrêté n’est pas paru, l’assuré ne peut pas savoir si ses dommages seront pris en charge à ce titre. Il est donc utile de signaler les dégâts à sa mairie pour appuyer la demande.
Quels délais et quelle franchise retenir ? #
En métropole, le sinistre doit être déclaré à l’assureur dès que l’on en a connaissance, et au plus tard 30 jours après la publication de l’arrêté. L’assureur verse une provision dans les deux mois suivant la remise de l’état estimatif des dommages ou la publication de l’arrêté, puis l’indemnisation complète dans un délai de trois mois.
Une franchise légale reste à la charge de l’assuré : 380 euros pour une habitation ou un autre bien à usage non professionnel. Elle monte à 1 520 euros pour les dommages liés à la sécheresse et à la réhydratation des sols, un cas qui ne concerne pas les inondations. Le contrat peut prévoir des conditions plus favorables, c’est à vérifier dans les conditions générales.
À lire Fissures au plafond : comment gérer un sinistre avec votre assurance
Que faire dès maintenant chez soi ? #
Sans attendre l’arrêté, prévenez votre assureur ou votre courtier : beaucoup ouvrent un dossier dès le premier appel et peuvent mandater un expert. Photographiez les pièces touchées, la hauteur de l’eau sur les murs et chaque objet abîmé avant de le jeter.
Gardez les factures d’achat, les relevés bancaires ou les notices qui prouvent la valeur des biens, ainsi que les devis de nettoyage ou d’assèchement. Si vous devez jeter de l’électroménager ou du mobilier, conservez une trace écrite et visuelle. Enfin, relisez votre contrat : les caves et sous-sols font souvent l’objet de limites ou d’exclusions spécifiques.
Si l’eau est entrée par une toiture abîmée par le vent ou la grêle, le sinistre peut relever de la garantie tempête, grêle et neige plutôt que de la catastrophe naturelle. Les délais et les franchises ne sont alors plus les mêmes : votre assureur vous indiquera la garantie applicable.
Questions fréquentes #
Faut-il attendre l’arrêté de catastrophe naturelle pour déclarer un sinistre ?
Non. Le sinistre se déclare dès que vous en avez connaissance. L’arrêté fixe seulement la limite : au plus tard 30 jours après sa publication au Journal officiel.
À lire Dégât des eaux en copropriété : causes, prévention et responsabilités clés
Quelle franchise pour une maison inondée ?
En cas de catastrophe naturelle reconnue, la franchise légale est de 380 euros pour une habitation. Elle est déduite de l’indemnité.
Qui demande la reconnaissance de catastrophe naturelle ?
La commune. Les habitants sinistrés ont intérêt à signaler leurs dégâts à la mairie pour qu’elle constitue son dossier auprès de la préfecture.